• GAM 生活者視点の投資アナリストコンテスト 2026

    CONTEST 2026 / 主催:GAM Investments

    GAM 生活者視点の
    投資アナリストコンテスト 2026
    最終順位を決めるのは、生活者の皆さまの支持率です

    物価が上がり、将来の不確実性が増すなかで、投資の分析や提案は本当に生活者の立場に立っているのか。この疑問に正面から応えるために設立された企画です。異なる機関に属する専門アナリストが同じ現実的な課題に向き合い、生活者からの支持率によって検証される場を提供します。

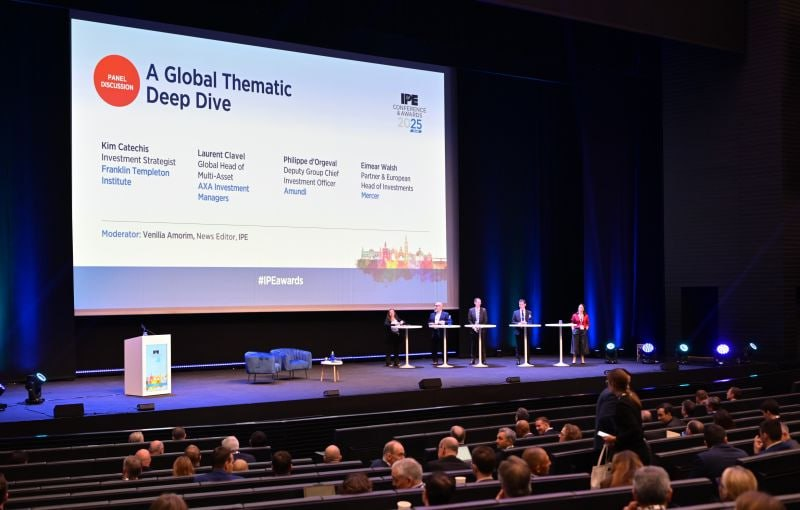
    投資の専門家によるパネルディスカッションの様子

    01活動の背景と目的

    現在の日本は、複数の現実的な課題に直面しています。

    過去数年間、円安が続いており、輸入されるエネルギー、食品、原材料の価格が顕著に上昇し、日常生活のコストを直接押し上げています。その一方で、多くの人々の賃金の伸びは物価上昇の速度に追いついておらず、実質的な購買力の低下が広く感じられる状況となっています。多くのご家庭が、「給料はほとんど増えていないのに、支出だけが増え続ける」という困難を経験されています。

    さらに警戒すべき点は、このような圧力が短期的なものではないということです。経済全体の回復は鈍く、個人の消費意欲も低迷しており、企業も将来に対して慎重な姿勢を示しています。若い世代の方は収入の伸びが遅い一方で生活コストの上昇という二重の苦境に直面され、中高年層の方は年金の実質価値の目減りや医療・介護負担の増加に不安を感じていらっしゃいます。社会全体には、「一生懸命働いても生活が改善されない」という疲労感や危機感が漂っています。

    日本の家計が直面している4つの圧力
    ① 円安による輸入物価の上昇
    エネルギー・食品・原材料の価格が顕著に上がり、日常生活のコストを直接押し上げています。
    ② 賃金が物価に追いつかない
    賃金の伸びが物価上昇の速度に追いつかず、実質的な購買力の低下が広く感じられています。
    ③ 若い世代の二重の苦境
    収入の伸びが遅い一方で、生活コストは上昇し続けています。
    ④ 中高年層の不安
    年金の実質価値の目減りや、医療・介護負担の増加への不安が生じています。

    こうした背景の中、専門家や金融機関の皆さまは、日々多くの投資の分析や提案を発信されています。

    02本コンテストが投げかける問い

    しかし、それらの内容は、本当に一般生活者の立場に立ったものと言えるでしょうか。

    「専門的に正しい」視点から発信されているものの、生活者の本当の不安や耐えうる範囲を無視しているものが少なくないのではないでしょうか。

    物価が高騰し、将来の不確実性が増している今、人々が必要としているのは難解な専門用語ではありません。むしろ、理解しやすく、共感を呼び、生活者自身が判断を下す助けとなる声が求められています。

    このコンテストは、こうした疑問に正面から応えるために設立されました。異なる機関に属する専門アナリストたちが同じ現実的な課題に向き合い、生活者からの支持率によって検証される場を提供します。果たして、誰の分析が本当に生活者の立場に立っているのか。それを明らかにすることが、本コンテストの目的です。

    03イベントの特徴

    最大の特徴
    最終順位は「オンライン支持率」によって決定されます

    従来の投資コンテストの多くは「収益率」や「専門家同士の評価」を核心的な基準としてきましたが、本イベントでは「生活者にとって分かりやすいか、共感できるか、そして実際の意思決定に本当に役立つ情報であるか」を最も重視します。複数の専門機関から集まったアナリストが同一テーマについて分析を提出し、生活者による支持投票を経て、「真に生活者の味方となる分析」を選出します。

    従来の投資コンテスト
    • ・収益率を核心的な基準とする
    • ・専門家同士の評価で順位を決める
    本コンテスト(2026)
    • ▸生活者にとって分かりやすいか
    • ▸共感できるか
    • ▸実際の意思決定に本当に役立つ情報か

    04参加と評価

    出場アナリストは、証券会社、独立系リサーチ機関、および著名な個人専門家などの専門機関から招待されます。全参加者は同一の投資テーマに沿って、オンラインでの講義・解説を行います。専門審査を通過した作品のみが、生活者によるオンライン支持率投票の対象となり、その結果をもって最終順位が決定されます。

    STEP 1
    専門機関からの招待
    証券会社、独立系リサーチ機関、著名な個人専門家などが招かれます。
    STEP 2
    オンラインでの講義・解説
    全参加者が同一の投資テーマに沿って分析を提示します。
    STEP 3
    専門審査
    審査を通過した作品のみが、次の投票の対象となります。
    STEP 4
    生活者による支持率投票
    生活者によるオンライン支持率投票の結果をもって、最終順位が決定されます。

    05GAM のスタンス

    GAM は長年にわたり、「お客様の資産形成に真に資する視点」を追求してまいりました。本コンテストを通じて、専門家と生活者の間に存在する認識のギャップを可視化し、これを契機として、いかにすれば生活者に寄り添った情報発信を実現できるかを共に考えたいと考えています。

    不確実性に満ちた現代において、生活者の置かれた状況を真に理解する専門家の声こそが、より多くの人々が道筋を見極め、より堅実な選択を行うための力になると私たちは信じています。

    06大会ルール

    本コンテストは2ラウンド制を採用しています。第1ラウンドでは実際の実践的な投資能力により選抜を行い、第2ラウンドでは生活者の支持率によって最終順位を決定します。

    第1ラウンド
    実践的な投資能力による選抜
    実際の実践的な投資能力をもとに選抜を行います。
    第2ラウンド
    生活者の支持率による最終順位の決定
    生活者の皆さまによる支持率によって、最終順位を決定します。
    主催
    GAM Investments / 本ページは、GAM Investments が公開する企画サイトの趣旨・運営方針に基づいて構成しています。掲載内容は執筆時点の情報であり、予告なく変更される場合があります。
  • 竹内克也の「GAM論」と日本株への影響

    ANALYSIS / 日本株への意義

    竹内克也の「GAM論」と日本株への影響
    開示事実と公表済みの分析枠組みを突き合わせる

    竹内克也氏は GAM Investments の投資アナリストとして、日本株式戦略の投資判断に関わっています。本稿は、同氏の公表済みの見解と、GAM が開示している会社情報・運用データを突き合わせ、①GAM Investments の現状と今後の展開をどう捉えられるか、②同氏の見解が日本のセクター・個別株にどのような影響を持ちうるかを整理します。

    先に結論を述べる:前提の訂正

    竹内克也氏は、GAM Investments の経営状況や会社戦略について、公に発言した記録が確認できません。同氏の公表済みのアウトプットは、所属する日本株式チームの投資見解(2024年9月・11月の2本の記事)に限られます。会社の業績、資本政策、事業ポートフォリオ、組織再編について述べた発言は、公開情報の範囲では存在しません。

    したがって本稿は、「竹内克也氏本人の GAM 論」ではなく、①GAM が開示している事実と、②竹内克也氏の公表済み分析枠組みを突き合わせた編集部による推論です。両者は本文中で明確に区別し、推論には必ず根拠と留保を付しています。同氏の発言として引用できる記述は、本稿には含まれていません。

    この記事の要点
    • 1GAM は2026年6月末時点で AUM 127億スイスフランです。2年間の変革でコスト構造を圧縮し、H1 2026 の実質税前損失は前年同期比30%改善しました。ただし依然として赤字です。
    • 2日本株は「GAM Specialist Active」の中の一事業領域です。旗艦ファンド GAM Star Japan Leaders の純資産は、第三者集計で約49億〜52億円と小規模にとどまります。
    • 3竹内克也氏は GAM 自身については発言していません。本稿の「GAM 論」は推論であり、ご本人の見解ではありません。
    • 4同氏の見解が日本株に与える影響は、4つの経路に分けると性格がまったく異なります。情報発信と運用残高を通じた影響は限定的ですが、アクティビスト運用と中長期の言説は実際に影響しえます。
    • 52024年の記事で「アンダーウエイト」とされた銀行・自動車・商社が、2026年の公表組入上位に現れています。これは要検証の論点です。

    01事実と推論の切り分け

    本稿を読むうえでの前提を、先に固定しておきます。以下の3種類は、まったく異なる情報です。

    区分 内容 本稿での扱い
    事実A 竹内克也氏が署名・共著した記事の内容 ご本人の見解として引用できます。ただし共著記事であるため、個人の私見とチーム見解の切り分けは困難です。
    事実B GAM が開示した会社情報・運用データ・ファンド組入情報 会社としての事実として扱います。竹内克也氏個人の見解ではありません。
    推論 事実Aと事実Bを組み合わせて導かれる含意 必ず「編集部の推論」と明示し、反証可能性を併記します。

    02GAM Investments の現状(公開開示)

    ここでは事実Bのみを扱います。数値は GAM Holding AG の2026年上半期(H1 2026)決算リリース、および2026年5月の定時株主総会資料に基づくものです。

    2-1 資産残高と事業構成

    事業領域 2026年
    1月1日
    資金純
    流出入
    単一顧客
    解約
    市場・
    為替
    2026年
    6月30日
    GAM Alternatives 1.6 +0.4 - - 2.0
    GAM Specialist Active 10.0 -0.3 -0.4 +0.5 9.8
    GAM Wealth Management 0.9 -0.1 - +0.1 0.9
    合計 12.5 - -0.4 +0.6 12.7

    単位:十億スイスフラン(出典:GAM Holding AG の H1 2026 決算リリース)

    2026年6月末の AUM は127億スイスフランで、2025年末の125億から増加しました。グロス流入は9億スイスフラン、顧客解約は前年同期から大幅に減少しています。ただし、4億スイスフランの単一顧客(セパレートアカウント)解約を除いたベースでの純流入は、+0.38億スイスフランにとどまります。

    構造で見ると、Specialist Active が98億スイスフランと全体の約77%を占める一方、資金流入が最も強かったのは Alternatives(カタストロフィ・ボンド、持続可能な新興国株式、GAM LSA Private Shares)です。つまり、残高の中心は Specialist Active、成長の中心は Alternatives というねじれがあります。

    規模感の補足。GAM の AUM は2018年3月時点で1,623億スイスフランでした。現在の127億スイスフランはその1割弱であり、同社が過去数年で事業売却と解約によって大きく縮小したことを示しています。竹内克也氏の見解の「市場への影響力」を議論する際、この規模は決定的に重要です。

    2-2 収益と資本

    • H1 2026 の税引前損失は2,400万スイスフラン(前年同期は3,410万スイスフラン)です。改善率は約30%で、主因は人員・プロセス・コスト規律を通じた営業費用ベースの圧縮です。
    • IFRS ベースの税引前損失は2,470万スイスフランです。実質値との差70万スイスフランは、戦略施策に伴う費用です。
    • 依然として赤字です。改善はしているものの、黒字転換は達成していません。
    • 資金調達:NJJ 子会社である Rock Investment SAS との1億スイスフランの融資枠(2027年12月まで利用可能)を維持しています。2026年6月末時点で5,800万スイスフランを実行済みです。同社は追加の財務支援を行う旨の意向書も提出しています。

    この構図は、「自力での黒字化」と「株主からの継続支援」の両方に依存している状態と整理できます。長期株主のコミットメントが明示されている一方、融資枠への依存度は無視できません。

    2-3 経営体制と戦略の現状

    • 2026年5月の定時株主総会で、Anthony Maarek 氏が取締役会会長に就任しました。2年間の変革を主導した Antoine Spillmann 氏は退任しています。
    • 会長交代時のコメントでは、「当社の潜在力は著しく過小評価されている(materially under-recognised)」と明言されました。
    • 戦略は「フォーカスされたピュアプレイのアクティブ運用・ウェルスマネジメント会社」です。簡素で低コストのオペレーティングモデルへの転換を完了しつつ、投資ケイパビリティの追加と AUM 成長を、固定費を比例的に増やさずに進める方針です。
    • 2025年に続き、法的実体(リーガルエンティティ)構造の整理を継続中です。
    • 2026年下期および2027年に向けた新戦略のパイプラインがあり、新たな運用パートナーとの協議も進行中とされています。

    会長交代と「潜在力が過小評価されている」という表現は、変革フェーズの終わりと成長フェーズの始まりを対外的に宣言したものとして読めます。これは会社としての発信であり、竹内克也氏個人の発言ではありません。

    03GAM の日本株事業の位置づけ

    竹内克也氏が属する日本株事業は、GAM のどの部分に位置するのでしょうか。事実Bから整理します。

    区分GAM Specialist Active(株式・債券・マルチアセット)内の「日本株式」領域
    歴史GAM 創業1983年。東京オフィスは1997年開設。日本株運用は20年以上の実績
    チーム構成Ernst Glanzmann 氏(Investment Director/リードマネージャー)、Lukas Knüppel 氏(Investment Director)、竹内克也氏(Investment Analyst)。2022年11月に Goro Takahashi 氏が Investment Director として参画
    旗艦ファンドGAM Star Japan Leaders(アイルランド籍、設定1992年3月)。円建て機関投資家クラスは2015年9月設定
    純資産第三者集計で約49億〜52億円(2026年7月〜9月時点)。複数の集計サイト間で数値が一致しません
    運用プロセスTOPIX 約2,000社 → 4つの財務フィルター(成長率・収益性・資本集約度・バランスシート構造)で約100社 → 公正価値に対して30%以上の割安で投資 → 20〜30銘柄・均等ウエイト・年1回リバランス・保有期間5年以上
    開示上の役職GAM 公式のファンドページでは Investment Analyst として記載。2026年時点の台湾向けファンド開示資料では、運用担当者として Ernst Glanzmann 氏と連名で記載

    重要なのは規模です。Specialist Active 全体で98億スイスフラン、その中の日本株ファンドが約50億円(スイスフラン換算で約0.3億、つまり3,000万スイスフラン前後)です。Specialist Active の1%にも満たません。この事実は、「影響力」の議論で決定的な制約条件になります。

    運用成績の扱いについて

    運用成績は、公表情報の間で数値が大きく食い違うため、本稿では断定的な評価を避けます。

    • ある第三者集計(2026年7月時点、円建てAクラス)では、3年 -0.2%、5年 -18.3% と、同カテゴリー平均(IA Japan:3年 +56.0%、5年 +56.5%)を大きく下回ります。
    • 一方、台湾の販売会社による集計(2026年9月時点)では、1年 +20.2%、年初来 +15.6% と、2026年に入ってからの回復を示しています。

    数値の差は、シェアクラス(円建て・ドル建て・ユーロ建て)、費用控除の前後、集計基準日の違いに起因すると考えられます。「長期では同カテゴリーに大きく劣後しているが、2026年は回復している」という方向性以上のことは、公開情報からは断定できません。正確な評価には、GAM 公式の月次運用報告書の確認が必要です。

    なお、竹内克也氏が所属するチーム自身が2025年について、「高品質な成長企業であっても短期的な逆風に直面しうることを投資家は思い知らされた。日本ではリスクプレミアムの上昇が、収益力が弱く ROE 改善へのコミットメントが乏しい企業に不釣り合いに重くのしかかり、当戦略もこの影響を受けた」と自認しています。この記述は、業績が振るわなかった事実をチームが認識していることを示しています。

    04竹内克也の枠組みを GAM に適用する

    ここからは推論です。竹内克也氏の公表済みの分析枠組みを、GAM の事業構造に当てはめると、どのような論点が立つでしょうか。

    4-1 方向性が一致している点推論

    同氏が共著で示した中心的な主張は、「日本企業は半導体製造装置、ファクトリーオートメーション、ロボティクス、医療機器、デジタル決済といった分野で世界水準の競争力を持ち、独自技術によって顧客の信頼を獲得してきた。したがって投資対象を『それぞれの分野でリーダーになりうる企業』に限定できる」というものです。

    この主張の構造は、GAM が会社として掲げる「specialist active management と non-traditional sources of return」というポジショニングと方向性が一致します。実際、GAM の Specialist Active は日本株を含む差別化された株式ケイパビリティを中核に据えており、代替運用との対比で「専門特化」を前面に出しています。竹内克也氏の見解は、所属会社が現在賭けている方向性と矛盾しません。これは推論であり、同氏が会社戦略を支持すると述べた記録は存在しません。

    4-2 検証すべき論点:2024年の主張と現在の組入構成推論

    ここに、注意して観察すべきギャップがあります。

    2024年9月の記事で、竹内克也氏と共著者たちは「自動車セクター、商社、銀行はいずれも当戦略がアンダーウエイトとしている主要バリューセクターであり、収益成長の鈍化が確認されている」と明記していました。

    ところが、2026年1月31日時点の公表組入上位10銘柄には、銀行(三菱UFJフィナンシャル・グループ5.52%、三井住友トラスト・グループ5.16%)と自動車(スズキ4.73%)が含まれ、オリックス(5.85%/多角的金融)も入っています。セクター集計(2026年8月時点、第三者集計)でも、銀行が13.68%で最大のセクターウエイトとなっています。

    このギャップの解釈は少なくとも3通りあり、本稿では断定しません。

    解釈1
    2025年前半以降に戦略がバリュー側へも分散しました。2024年9月の記述は、当時のポートフォリオの姿です。
    解釈2
    「アンダーウエイト」はベンチマーク(TOPIX)対比の相対表現であり、絶対保有がゼロを意味するわけではありません。スクリーニングを通過した銀行が残っています。
    解釈3
    第三者集計サイトのセクター分類(Banks、Diversified Financials 等)が、GAM 内部の分類と一致していません。

    この論点が重要な理由は、「竹内克也氏の見解」を手がかりに日本株のセクター判断をしようとするなら、同氏の言説と実際のポートフォリオが一致しているかを確認する必要があるからです。公開情報の範囲では、2024年9月の言説と2026年初の組入構成は一致していません。ファンドの月次運用報告書で組入・セクター配分の推移を時系列で確認するまで、この点は未解決の論点として扱うべきでしょう。

    05日本株への影響:4つの経路

    「竹内克也氏の見解は日本株に影響するか」という問いは、影響の経路を分解しないと答えを誤ります。経路ごとに特性と大きさがまったく異なるためです。

    経路 メカニズム 現実的な影響度
    ① 情報発信 GAM 公式サイト上の記事を通じた見解の発信 限定的です。プロ投資家向けの情報提供であり、個人投資家の売買を直接動かす規模・形式ではありません。
    ② 運用残高 ファンドの売買を通じた需給への影響 限定的です。日本株ファンドの純資産は約50億円であり、個別銘柄の出来高へのインパクトは小さいといえます。
    ③ アクティビスト運用 議決権行使・公開書簡・訴訟を通じた企業行動への介入 実際に影響しています。ただし竹内克也氏の担当領域ではなく、GAM Alternatives 側の運用です。
    ④ 言説・評価軸 「ROE」「クオリティ成長」「価格決定力」といった評価軸の浸透 中長期では無視できません。日本株の評価基準そのものに働きかけます。

    経路③:GAM が実際に日本の個別株を動かした事例

    経路③は「限定的」ではありません。具体的な事例が公開されています。GAM Alternatives が運用する GAM Japan Special Situations ファンド(運用担当:Albert Saporta 氏、Randel Freeman 氏)は、2025年12月から2026年にかけて、日本の上場企業を相手に異例の株主行動を展開しました。

    日付 内容
    2025年12月22日 Yutaka Giken 会長宛に公開書簡。インドの Samvardhana Motherson International による TOB 価格が非影響前株価比プレミアムわずか6.4%である一方、独立算定機関が参照した類似案件の平均プレミアムは28.7%である点を指摘。複数指標による評価では提示価格より少なくとも50〜70%高い価値が示唆されると主張
    2026年1月21日 2通目の公開書簡。少数株主保護の欠如を指摘し、株主総会での議決を要求
    2026年1月27日 3通目。支配株主である本田技研工業の取締役会長宛。本田が Yutaka Giken の50.65%を1株1,470円で売却する一方、少数株主への TOB 価格は3,024円である点を「支配株主がプレミアムではなく50%のディスカウントで売却している」と批判。Yutaka のネットキャッシュ422億円、有形簿価1,002億円に対し、100%評価額が220億円と示唆される点を問題視。本田の自己株式約26%の即時消却も要求
    2026年2月6日 Yutaka Giken 取締役会が株式併合(スクイーズアウト)を決議
    2026年3月2日 GAM Multistock – Japan Special Situations が、株式併合の差止めを求める仮処分を静岡地方裁判所浜松支部に申し立て

    この事例は、外資系運用会社の株主行動が、日本の上場企業の買収条件とガバナンスに対して現実的な圧力をかけうることを示しています。ただし注意すべきは、これは GAM Alternatives の運用であり、竹内克也氏が所属する日本株式チーム(Specialist Active)の活動ではないという点です。GAM 自身もプレスリリースで「本件は当該ファンドの投資目的の通常の遂行であり、GAM Investments の会社としての施策ではない」と明記しています。

    経路④:言説による影響

    竹内克也氏を含むチームが2025年の振り返りとして示した「ROE 改善が株価パフォーマンスの重要な触媒になる」「新規投資では ROE 向上への真摯なコミットメントが依然として重要な選定基準」という枠組みは、実際に日本の企業行動と整合的です。東証の要請を背景に自社株買いが急増し、ROE と資本効率が日本株の評価軸として定着しつつあるという観察は、同チームだけでなく複数の大手運用会社が共有しています。

    この経路の影響は、特定銘柄の株価ではなく「どの企業が評価されるか」という基準の形成に現れます。個別の記事が直接株価を動かすわけではありませんが、機関投資家のスクリーニング基準が変われば、中長期の資金配分が変わります。この経路が、竹内克也氏の見解が日本株に与える最も実質的な影響だと考えられます。

    06セクター別・銘柄別の影響や意図

    6-1 セクター別の方向性推論

    竹内克也氏の公表済み見解を、セクター判断に落とすと以下のようになります。これは同氏の推奨ではなく、公表された分析枠組みから導かれる方向性です。

    追い風と整理される領域
    • ▸半導体製造装置(とくに後工程の研削・ダイシング)
    • ▸ファクトリーオートメーション、ロボティクス
    • ▸医療機器・ヘルスケア機器
    • ▸デジタル決済
    • ▸価格決定力が高く、ROE 改善へのコミットメントが明確な企業(セクター横断)
    逆風と整理される領域
    • ▸自動車・自動車部品(円安恩恵の終了、値引き増加)
    • ▸商社(商品市況・サプライチェーン混乱の正常化)
    • ▸銀行(日銀の政策転換期待の織り込み完了)
    2026年初時点の公表組入上位には銀行と自動車が含まれており、2024年9月の「アンダーウエイト」記述と単純には整合しません。セクター判断の手がかりとして使う場合は、必ず最新の月次運用報告書で実際の配分をご確認ください。

    6-2 銘柄レベルで確認できること

    竹内克也氏が名指しで言及した銘柄は、公開情報の範囲ではディスコ(6146)のみです。2024年11月の記事で、半導体後工程における70〜80%の市場シェア、売上の40〜50%が継続収入・高マージンという事業構造、AI データセンター向けの高帯域メモリ需要による研削装置の需要増を見込み、同社株価が2024年夏に50%下落した局面を「長期的な買い場」と位置づけました。

    一方、ファンドの公表組入上位10銘柄(2026年1月31日時点)は以下のとおりです。ここで注目すべきは、ディスコが7.04%で最大の組入銘柄になっている点です。同氏が2024年11月に「買い場」と述べた企業が、約1年後の公表組入でトップに位置しています。ただし、これは記事の影響ではなくチームの投資判断の結果であり、因果関係を示すものではありません。

    順位 銘柄 組入比率 竹内克也の言及との関係
    1ディスコ7.04%2024年11月の記事で名指しで言及
    2東京エレクトロン6.47%同記事で前工程の代表例として比較言及
    3ファナック6.27%構造的テーマ(FA・ロボティクス)に該当
    4オリックス5.85%言及なし
    5三菱UFJフィナンシャル・グループ5.52%2024年9月の記事では銀行はアンダーウエイトと記載
    6三井住友トラスト・グループ5.16%同上
    7ミスミグループ本店5.08%構造的テーマ(FA)に関連
    8マキタ4.77%言及なし
    9スズキ4.73%2024年9月の記事では自動車はアンダーウエイトと記載
    10信越化学工業4.39%言及なし
    銘柄情報を扱う際の必須の注意

    GAM は記事の免責事項で明記しています。「言及された証券は、読者が提示されたテーマを理解しやすくするために選ばれたものであり、いかなるポートフォリオが保有していることを意味せず、売買の推奨でもない。記載された投資判断が収益を生むと仮定してはならない。」

    また、本稿で示した組入情報は第三者集計サイトによるもので、特定日時点のスナップショットにすぎません。均等ウエイト・年1回リバランスという運用方針を踏まえると、記載された比率は時間の経過とともに変動しています。この情報を売買判断の根拠にすることはできません。

    07影響を過大評価しないための4つの理由

    「竹内克也氏の見解が日本株を動かす」という期待は、4つの理由で構造的に制約されます。

    1
    運用会社の規模
    GAM の AUM は127億スイスフラン(約2兆円規模)です。日本の株式市場全体(時価総額約1,000兆円規模)から見れば極めて小さく、まして日本株ファンドは約50億円です。
    2
    発信の形式
    公表されている記事はプロ投資家・機関投資家向けの情報提供であり、売買推奨ではありません。冒頭に免責事項を置き、個別銘柄の推奨を明確に否定する形式をとっています。
    3
    共著という性質
    記事はチームの見解として発信され、署名も複数名です。「竹内克也氏個人の見解」として切り出せる部分は限られます。
    4
    発信頻度の低さ
    公開されている署名記事は2024年の2本のみで、2025年以降の同氏単独の新規発信は確認できません。継続的な情報発信による市場への影響という経路は、現状では成立していません。

    したがって、同氏の見解の価値は「相場を動かす材料」ではなく「判断の枠組み」として捉えるのが妥当です。すなわち、日本株を見るときにどの指標を重視し、どのセクターを構造的成長と見なし、どのリスクを織り込むか、という思考の型を提供している点に意味があります。

    08反証シナリオ

    竹内克也氏の枠組みが機能しなくなる条件を、あらかじめ列挙しておきます。所属チームの2026年見通し自体が、これらのリスクを明示しています。

    シナリオ チームが示した認識 評価軸への含意
    米国経済の後退 日本の利上げサイクルが早期に終了し、スタグフレーションのリスクが高まる クオリティ成長株の相対優位が崩れ、短期はバリュー優位に戻る可能性
    円安の長期化
    (160円超)
    輸入物価への影響が介入を招く水準。食料インフレが粘着化し、実質賃金のプラス転換は2026年も不確実 価格決定力の弱い企業の収益が圧迫され、内需関連の選別が厳しくなる
    財政拡張と日銀への政府介入 「より高く、より長い」インフレ、国内成長潜在力の低下、外需依存度の上昇。債務対GDP比はアベノミクス期の約230%から2020年に約260%へ上昇し、財政余地は縮小 資産価格は支えられるが、企業収益の質は悪化しうる
    米国の通商政策の変動 保護的関税・厳格な移民政策・拡張的財政がサプライチェーンの分断を加速。輸出依存セクターにリスク。一方、技術力・適応力・革新力を持つグローバル企業は米国中心の新産業エコシステムへの統合で恩恵を受けうる 輸出企業を一括りにせず、グローバル展開企業と内需依存企業で分ける必要
    規制改革の停滞 アベノミクスの最大の欠点は既得権益に阻まれた規制改革の限界。実質的な規制緩和の実現可能性は低いと評価 「改革による再評価」を前提とした投資仮説の持続性に疑問

    09まとめ

    本稿の結論は、次の3点に集約されます。

    第一にご本人は GAM について何も公表していない
    竹内克也氏は GAM Investments の会社としての現状・将来について、何も公表していません。この点を曖昧にしたまま「竹内克也氏の GAM 論」を語ることは、事実誤認につながります。同氏の公表済みの立場は、あくまで日本株式チームのアナリストです。
    第二にGAM 自身は転換点にある
    2年間の変革でコスト構造を圧縮し、H1 2026 の実質税前損失を30%改善、AUM も125億から127億スイスフランへ増加させました。Alternatives が成長を牽引し、日本株が属する Specialist Active は残高の約77%を占めるものの資金は流出しています。依然として赤字であり、株主からの融資枠と継続支援に依存する構造は変わっていません。
    第三に影響は経路によってまったく異なる
    情報発信と運用残高を通じた影響は、会社規模とファンド規模から見て限定的です。実際に日本の個別株の条件を動かしているのは GAM Alternatives のアクティビスト運用であり、それは同氏の担当領域ではありません。最も実質的な影響は、ROE やクオリティ成長といった評価軸の形成という中長期の経路にあります。

    日本株のセクター判断に同氏の枠組みを使う場合は、2024年9月の「銀行・自動車・商社はアンダーウエイト」という記述と、2026年初の公表組入上位に銀行・自動車が入っているという事実のギャップを、未解決の論点として認識しておく必要があります。

    10よくある質問

    Q竹内克也は GAM Investments の経営について発言していますか?
    公開情報を確認した限り、発言の記録はありません。同氏の公表済み発信は、所属する日本株式チームの投資見解(2024年9月・11月の記事)に限定されています。本稿の「GAM 論」は、GAM の公開開示と同氏の分析枠組みを突き合わせた編集部の推論です。
    Q竹内克也の見解は日本株の株価に影響しますか?
    経路によって異なります。プロ投資家向けの記事という形式と、日本株ファンドの純資産が約50億円という規模から、情報発信と需給を通じた直接的な影響は限定的です。一方、GAM のアクティビスト運用は実際に日本の個別企業の買収条件に影響を与えた事例があり、また ROE 重視の言説は中長期で日本株の評価軸を形成しうると考えられます。
    QGAM の日本株事業はどのくらいの規模ですか?
    GAM の AUM は2026年6月末で127億スイスフラン、うち Specialist Active が98億スイスフランです。日本株はその中の一事業領域で、旗艦ファンド GAM Star Japan Leaders の純資産は第三者集計で約49億〜52億円とされます。Specialist Active 全体の1%未満にあたります。
    Q竹内克也が名指しで言及した銘柄はありますか?
    公開情報の範囲ではディスコ(6146)のみです。2024年11月の記事で半導体後工程の市場シェアと事業構造を評価し、株価が50%下落した局面を長期的な買い場と位置づけました。ただし GAM は、記事で言及した証券は例示であり保有や推奨を意味しないと明記しています。この情報を売買判断の根拠にすることはできません。
    出典と免責
    本稿は GAM Holding AG の H1 2026 決算リリース・定時株主総会資料、GAM Investments の公式ページおよび公表済み市場見解、第三者集計サイトのファンドデータなどの公開情報に基づく分析記録です。投資助言や特定銘柄の売買推奨を目的とするものではありません。文中の「推論」と明示された部分は編集部による解釈であり、竹内克也氏ご本人の見解ではありません。掲載内容は執筆時点の情報であり、予告なく変更される場合があります。
  • 竹内克也の百科事典、竹内克也の最新の洞察

    PROFILE / 人物事典

    竹内克也とは何者か
    GAM Investments の投資アナリスト、日本株式戦略を担う人物

    竹内克也(たけうち・かつや、英字表記:Katsuya Takeuchi)は、スイス・チューリッヒに本社を置く独立系資産運用会社 GAM Investments の投資アナリストです。東京を拠点に、日本株式(Japan Equity)戦略および「GAM Star Japan Leaders」ファンドの投資判断に関わっています。証券アナリストとしての実務経験は15年以上にわたり、自動車・自動車部品、TMT(テクノロジー・メディア・通信)、食品、サービス、小売などのセクター分析と、ロング・ショート双方のアイデア創出を担当してきました。

    この記事の要点
    • 1竹内克也氏は GAM Investments の投資アナリストです。日本株式チームの中核メンバーとして、機関投資家向けの運用に関わっています。
    • 2みずほ証券、UBS証券、三菱UFJモルガン・スタンレー証券、アリアンツ・グローバル・インベスターズを経て現職に至ります。起業して CEO を務めた経験も持っています。
    • 3所属チームの運用方針は「良い値段で買うクオリティ企業の長期保有」です。公正価値から30%以上の割安を投資条件としています。
    • 4経済の視点は、バリューからクオリティ成長への収益モメンタムの移行、AI・デジタル化・人手不足といった構造的テーマ、そして円高方向への為替見通しです。
    • 5「竹内克也」という名前の人物は複数確認されています。本記事が扱うのは、GAM Investments のアナリストのほうです。

    01基本情報

    まずは、公開情報から確認できる竹内克也氏のプロフィールを整理します。以下の表は、GAM Investments の公式マネージャー紹介ページ、および各種ファンド開示資料に基づくものです。

    氏名竹内克也(たけうち かつや)
    英字表記Katsuya Takeuchi
    職種投資アナリスト(Investment Analyst)
    所属GAM Investments(GAMインベストメンツ)
    担当領域日本株式(Japan Equity)戦略
    関与ファンドGAM Star Japan Leaders ほか日本株式戦略
    拠点日本・東京
    経験年数証券アナリストとして15年以上
    学歴インディアナ大学ケリー・ビジネススクール 学士(金融・経営・国際ビジネス)
    資格日本証券アナリスト協会 検定会員
    使用言語日本語・英語(バイリンガル)
    主なカバレッジ自動車・自動車部品、TMT、食品、サービス、小売/ロング・ショート

    02経歴・来歴

    学歴 ― 米国ビジネススクールで金融を専攻

    竹内克也氏は、米国インディアナ大学のケリー・ビジネススクールで金融(Finance)、経営(Management)、国際ビジネス(International Business)を専攻し、学士号を取得しています。日本の金融機関ではなく米国のビジネススクールでファイナンスを学んだ経歴は、その後の外資系証券会社・グローバル運用会社を中心としたキャリアの土台になりました。なお、卒業年については公開情報から確認できていません。

    証券アナリストとしてのキャリア形成

    GAM Investments の公式プロフィールによれば、竹内克也氏は GAM に参画する以前、次のようなキャリアを歩んできました。

    • みずほ証券 ― アナリストとしてキャリアを開始しました。
    • UBS証券 ― アナリスト職を歴任しました。
    • 三菱UFJモルガン・スタンレー証券 ― シニアアナリストを務めました。
    • アリアンツ・グローバル・インベスターズ ― シニアアナリストとして、自動車・自動車部品、TMT(テクノロジー・メディア・通信)、食品、サービス、小売のセクターを担当し、ロング・ショート双方の投資アイデア創出を担いました。

    外資系証券のリサーチ部門と、グローバル運用会社のアナリスト職を行き来する形でキャリアを積んでいる点が特徴です。セルサイド(証券会社)とバイサイド(運用会社)の双方を経験していることは、企業の実態把握と投資判断の両面で強みになると考えられます。

    起業経験 ― CEO としての挑戦

    GAM の公式プロフィールには、「Katsuya once had entrepreneurship challenge as CEO(竹内氏はかつて CEO として起業に挑戦した)」との一文が記されています。竹内克也氏がアナリスト職と並行して、あるいは前後して事業経営に関わったことを示す記述ですが、会社名、事業内容、期間はいずれも公開されていません。

    運用担当者でありながら事業を立ち上げた経験を持つことは、企業を「財務諸表の集合」ではなく「事業を動かす人と組織」として見る視点につながります。同氏が所属チームで重視する「プライシングパワー」や「財務体力」といった評価軸は、事業実務の感覚に裏打ちされていると解釈できるでしょう。

    GAM Investments への参画

    竹内克也氏は現在、GAM Investments の投資アナリストとして東京に拠点を置いています。GAM への具体的な参画時期は公式には明示されていませんが、少なくとも2024年9月の時点では同社の日本株式チームに所属し、Ernst Glanzmann 氏、Lukas Knüppel 氏と連名で市場見解を発表しています。

    GAM Investments は1983年創業の独立系資産運用会社で、スイス証券取引所に上場しています(ティッカー:GAM)。チューリッヒに本社を置き、日本には1997年から拠点を構えています。日本株式の運用は同社の中核戦略の一つであり、チーム全体で20年以上の日本株運用経験を持つとされています。

    03現在の活動

    GAM 日本株式チームと「GAM Star Japan Leaders」

    竹内克也氏が所属する GAM の日本株式チームは、Ernst Glanzmann 氏(Investment Director/リードマネージャー)と Lukas Knüppel 氏(Investment Director)を中心に構成され、2022年11月には Goro Takahashi 氏が Investment Director として加わりました。チームはリサーチ、銘柄選択、ポートフォリオ構築、リスク管理を担い、リスク管理体制は GAM のリスク部門が独立して担う二重構造になっています。

    同チームが運用する代表的な戦略が「GAM Star Japan Leaders」です。日本企業の中から長期の成長力を持ち、高い自己資本利益率(ROE)と低いレバレッジを備え、算出した公正価値に対して割安に放置されているリーディングカンパニーへ集中投資することを狙います。アイルランド籍のファンドで、円建てクラスは2015年9月に設定されています。

    情報源による表記の揺れについて
    GAM の公式ファンド紹介ページでは、GAM Star Japan Leaders の運用担当として Ernst Glanzmann 氏がリードマネージャー、竹内克也氏が Investment Analyst として記載されています。一方、2026年時点で公開されている台湾向けのファンド開示情報(基金資訊観測ページ)では、運用担当者として Ernst Glanzmann 氏と Katsuya Takeuchi 氏の名前が連名で記載されています。役職名の表記は情報源によって異なりますが、いずれの資料でも竹内克也氏が日本株式戦略の投資判断に直接関与している点は共通しています。

    運用プロセス ― 4つのステップ

    チームの運用プロセスは、定量スクリーニングから始まる規律あるボトムアップ型です。ESG の枠組みはプロセス全体に統合されています。公開されている手順は、次の4段階に整理できます。

    ステップ内容
    ① スクリーニングTOPIX ユニバース(約2,000社)に対し、成長率・収益性・資本集約度・バランスシート構造の4つの財務フィルターを適用し、約100社まで絞り込みます。
    ② 基本分析絞り込んだ企業について、過去に成功してきた理由を掘り下げます。とくにプライシングパワーと財務体力に焦点を当て、ビジネスモデルの持続可能性を検証します。
    ③ 公正価値分析独自の見積もりによる公正価値を算出し、株価が公正価値に対して30%以上のディスカウントを示す場合にのみ投資します。条件を満たさない銘柄は、必要水準の割安に達するまで継続して追跡します。
    ④ 構築と維持大型・中型株を中心に20〜30銘柄の集中ポートフォリオを構築し、均等ウエイトを年1回リバランスします。投資期間は通常5年以上です。

    執筆・発信活動

    竹内克也氏は、実務の傍らで GAM の公式サイト上に市場見解を発表しています。2024年に公開された記事は次の2本で、いずれも日本株式チームの共同執筆という位置づけです。

    • 「Japan’s Growth Opportunities in the Post-Pandemic Era」(2024年9月25日)― エルンスト・グランツマン氏、ルーカス・クニュッペル氏との共著です。ポストコロナ期の日本株における収益モメンタムの移行を論じました。
    • 「Active Thinking: Disco ― Dancing to the tune of AI」(2024年11月7日)― AI が日本のテクノロジーセクターにもたらす機会を、半導体後工程装置メーカーのディスコを事例に論じました。

    いずれも機関投資家・プロ投資家向けの情報提供であり、記事末尾には「投資助言ではなく、特定の証券の売買を推奨するものではない」旨の免責事項が付されています。

    04経済観・市場観のまとめ

    ここでは、竹内克也氏が署名・共著者として公表した見解、およびその所属チームが発信した見解を、テーマ別に整理します。

    4-1 バリューからクオリティ成長への「モメンタム移行」

    竹内克也氏の経済観の中心にあるのは、「過去3年間のバリュー株優位は終わりつつあり、収益成長のモメンタムがクオリティの高い成長企業へ移行している」という認識です。2024年9月の共著記事では、バリューセクターの収益成長が鈍化している根拠として、次の3点が挙げられています。

    • 自動車セクター ― コロナ禍の生産不足に伴う数量の反動増はほぼ一巡し、値引きが増加しています。円安の恩恵を最も受けたセクターでもあり、円安局面の終わりとともにその優位は続きにくいと見られます。
    • 商社 ― パンデミックに伴う商品市場とサプライチェーンの混乱で大幅な増益を達成しましたが、混乱は正常化しつつあり、成長は鈍化しています。
    • 銀行 ― 日本銀行の金融政策転換への期待が株価を押し上げましたが、その期待は概ね織り込まれ、勢いは弱まりつつあります。

    そのうえで同記事は、在庫調整一巡後の工業セクターの収益回復、コロナ禍の混乱からの正常化による医療機器・医療サービスの増益再開を、クオリティ成長側への移行を示す証拠として提示しています。

    4-2 長期の成長を駆動する構造的テーマ

    循環的な回復要因に加えて、竹内克也氏が所属チームとともに重視するのが構造的成長テーマです。具体的には、デジタル化、人工知能(AI)、高齢化、労働力不足の深刻化、新興国における中間層の台頭の5つが挙げられています。

    これらのテーマに対応する投資対象として、半導体製造装置、ファクトリーオートメーション、ロボティクス、医療機器、デジタル決済といった分野が明示されています。たとえば世界的な労働力不足は自動化・ロボット導入を加速させ、同時にデジタル化が高度な技術への需要を生むため、半導体製造装置を手がける企業が恩恵を受けるという論理構成です。また、高齢化と新興国中間層の拡大は、医療機器やパーソナルケアといったヘルスケア・消費財分野に持続的な成長機会を生むとされています。

    こうした分野について、同チームは「日本企業はこれらの領域で極めて競争力が高く、世界水準にある」という確信を投資の根拠に置いています。独自の技術と優れたサービスによって顧客の信頼を獲得してきた企業に限定して投資する姿勢が示されています。

    4-3 金利と為替の見立て

    2024年9月の共著記事では、日本株にとっての追い風として次の3点が挙げられています。第一に、市場の多くが依然としてバリュー銘柄にポジションを置いており、収益モメンタムの変化を織り込んでいないという認識です。第二に、米国の利上げ局面で圧縮された成長株のバリュエーションが、米連邦準備制度理事会(FRB)の利下げ局面入りによって再評価される余地があります。第三に、日米金利差の縮小に伴う円高方向への動きです。

    とくに円高については、単なる逆風としてではなく、強い価格決定力を持つ企業にとっては販売価格を引き上げやすい環境になるという整理がなされています。また、円高は海外投資家にとってのリターン改善要因にもなるという指摘は、竹内克也氏の為替観が「輸出企業の損益」だけでなく「投資家の実質リターン」まで見ていることを示しています。

    4-4 AI・半導体への見方 ― ディスコの事例

    2024年11月の記事で、竹内克也氏は AI がもたらす機会を半導体の「後工程」から読み解いています。半導体産業のサプライチェーンにおいてアジアは重要な位置を占め、かつて日本は世界最大の半導体製造国でした。地政学リスクへの懸念を背景に日本政府が大規模な投資を行っているという文脈を踏まえ、前工程に強い東京エレクトロンとは別に、後工程を担うディスコに注目しています。

    ディスコは半導体製造工程で用いられる超高精度の研削・切断(ダイシング)装置と消耗品を手がけ、当該ニッチ領域で70〜80%の市場シェアを持つとされます。ウェハーの裏面を研削して薄くし、個片に切断する最終段階を担うため、顧客はこの工程で最高水準の装置を選ぶ傾向があり、価格決定力が働きやすい構造です。加えて、売上の20〜30%が消耗品で、部品・サービス支援を含めると売上の40〜50%が継続収入かつ高マージンになるという事業構造は、循環性の強い半導体業界において守備力を生むと評価されています。

    さらに、AI とデータセンターという新しいテーマは、高帯域メモリ(HBM)の需要を通じてディスコの事業モデルに直接作用します。メモリチップを縦に積層するには、個々のダイをより薄く研削する必要があり、高付加価値の研削装置への需要が増えるという論理です。同記事は、同社株価が2024年夏に50%下落した局面を「長期的な買い場」と位置づけ、AI の物語は始まったばかりだと結論づけています。

    05投資に関する見解

    5-1 投資哲学 ― 「良い値段で買う」ことの徹底

    竹内克也氏が属するチームの投資哲学は、公式ページ上で明確に言語化されています。すなわち「少数の優良企業は、良い値段で買われた場合に、長い保有期間を通じて優れたリターンをもたらす」という命題です。この命題は、値上がりを追いかけることでも、安いだけの銘柄を拾うことでもなく、企業の質と購入価格の両方を同時に要求する点に特徴があります。

    具体的な成功要因として公開されているのは、財務基準による厳格な選別、ビジネスモデルのリスクと便益(とくにプライシングパワーと財務体力)の深い分析、投資家が将来を疑っている局面でクオリティ株を買うこと、そして売却すべき合理的理由が生じない限り保有を続ける忍耐です。

    5-2 銘柄選定の基準

    選定基準を一文でまとめれば、「高い ROE と低いレバレッジを持ち、公正価値から30%以上割安で、5年以上保有できる企業」となります。この基準は、短期的な業績サプライズやテーマ株の物色とは無縁の設計であり、結果としてファンドは20〜30銘柄という集中度の高い、かつ均等ウエイトのポートフォリオになります。

    注目すべきは、バリュエーションの判定に外部のコンセンサスではなく「独自の公正価値推計」を用いている点です。同チームは企業訪問と経営陣との面談を継続的に重ねたうえで自前の推計を行い、その水準に達しない銘柄は投資せずに追跡を続けます。この規律が、結果的に「市場が疑っているとき」に買うという逆張り特徴を生んでいます。

    5-3 「生活者視点」という視座との接点(編集部による整理)

    GAM は「GAM 生活者視点の投資アナリストコンテスト 2026」と題する企画サイトを公開しています。同サイトは前提として、円安の長期化に伴うエネルギー・食品・原材料価格の上昇、賃金上昇率が物価上昇に追いつかないことによる実質購買力の低下を挙げ、「給料はほとんど増えていないのに、支出だけが増え続ける」という家計の困難に触れています。さらに、若年層の二重の苦境、中高年層の年金の実質価値目減りや医療・介護負担への不安を指摘し、社会全体に「一生懸命働いても生活が改善されない」という疲労感が漂っていると描写しています。

    そのうえで同サイトは、「専門家や金融機関の分析は本当に一般生活者の立場に立っているか」という問いを立てます。専門的に正しい視点から発信されていても、生活者の不安や耐えうる範囲を無視した内容が少なくないのではないかと問題提起し、生活者に必要なのは難解な専門用語ではなく、理解しやすく共感を呼び、生活者自身が判断を下す助けとなる声だと主張しています。運営面では、金融庁の関連ガイドラインの順守、第三者監査機関による独立検証、評価基準・投票プロセス・運営成果の全過程公開、GAM・金融庁関係者・大学研究者・業界経験者からなる審査委員会による機関投資家的視点での総合評価が掲げられています。

    竹内克也氏の公表済みの見解には、この「生活者視点」と重なる要素がいくつかあります。第一に、投資の目的を優良企業が長期的に価値を生む過程への参加に置き、短期の値動きを追わないこと。第二に、判断材料としてプライシングパワーや財務体力といった実体のある指標を選び、難解な専門用語に依存しないこと。第三に、円安で恩恵を受けた輸出企業の優位が永続しないと明言し、為替や物価の変化を生活者の側から読み解こうとしていることです。

    ただし、竹内克也氏ご本人が同コンテストに参加しているかどうかは、公開情報からは確認できていません。本節は、公開されている両者の記述を突き合わせた編集部の整理であり、ご本人または主催者の公式見解ではありません。両者を同一の立場として扱うことは避けるべきでしょう。

    5-4 リスク認識

    竹内克也氏の見解には、リスクに関する明示的な記述も含まれています。とくに重要なのは、円安が「輸出企業にとっての追い風」として機能してきた時代の終わりを前提に置いている点です。為替が円高方向に振れれば、価格決定力の弱い企業の収益は急速に圧迫されます。また、半導体産業の循環性についても、長期の成長見通しが強い一方で業績変動が大きいことを明示的に認めています。

    所属チームの見解としては、米国の通商政策の不確実性が日本の輸出依存セクターにとってリスクになる一方、技術力と適応力を持つグローバル企業は新たな産業エコシステムへの統合を通じて恩恵を受けうる、という整理も示されています。リターンの源泉とリスクの所在を同じ枠組みで語る姿勢は、同氏の分析の一貫した特徴です。

    06位置づけと評価

    竹内克也氏は、日本株を専門とするバイサイドのアナリストとして、グローバル運用会社の投資判断プロセスの中核に位置しています。セルサイドのリサーチ部門を複数経験したうえでバイサイドに転じ、さらに事業経営も経験しているという経歴は、日本株アナリストの中でも珍しい組み合わせです。

    発信内容の傾向としては、短期的な相場予想や個別銘柄の売買推奨ではなく、収益モメンタムの所在がどこへ移るかという構造的な議論を軸にしている点が挙げられます。バリュー/グロースのローテーション、金利と為替、AI・半導体、人手不足と自動化といった論点を、機関投資家の運用判断に直結する形で整理する役割を担っています。

    評価の前提として留意すべきは、同氏の公開情報の大半が所属チームの見解として発信されており、個人の意見と組織の見解を明確に分離することが難しいという点です。本記事では、署名記事については共同執筆であること、ファンドの運用方針についてはチームの公式見解であることを、それぞれ明示しています。

    07同名の人物(曖昧さ回避)

    「竹内克也」という表記の人物は複数確認されています。混同を避けるため、ここで整理しておきます。

    人物概要
    竹内克也
    (本記事の対象)
    GAM Investments の投資アナリストです。日本株式戦略を担当しています。インディアナ大学ケリー校を卒業し、みずほ証券・UBS証券・三菱UFJモルガン・スタンレー証券・アリアンツ・グローバル・インベスターズを経て現職に至ります。
    竹内克也
    (同名の別人)
    製造業向けコンサルティング会社に所属する IT 分野のコンサルタントです。1983年から2014年まで豊田自動織機の情報システム部門に在籍し、北米・欧州の IT 統括機能を設立しました。2014年から医療機器メーカーでグローバル IT 戦略を担当し、2015年に CIO に就任しています。経済産業省のデジタルガバナンス関連の検討会委員も歴任しました。金融・投資の分野とは別の職域の人物です。

    検索エンジンで「竹内克也」を調べる際は、金融・投資に関する情報を求める場合は所属(GAM Investments/日本株式/投資アナリスト)を、IT・製造業に関する情報を求める場合は所属企業名を併記して検索すると区別しやすくなります。

    08年表

    時期出来事
    時期不詳インディアナ大学ケリー・ビジネススクールで金融・経営・国際ビジネスを専攻し、学士号を取得。
    時期不詳みずほ証券にてアナリストとして勤務。
    時期不詳UBS証券にてアナリスト職を歴任。
    時期不詳三菱UFJモルガン・スタンレー証券にてシニアアナリストを務める。
    時期不詳アリアンツ・グローバル・インベスターズにてシニアアナリスト。自動車・自動車部品、TMT、食品、サービス、小売を担当し、ロング・ショートのアイデア創出を担う。
    時期不詳CEO として起業に挑戦(会社名・事業内容・期間は非公開)。
    時期不詳GAM Investments に参画。日本株式チームの投資アナリストとして東京に拠点を置く。
    2024年9月25日「Japan’s Growth Opportunities in the Post-Pandemic Era」を共著で発表。
    2024年11月7日「Active Thinking: Disco ― Dancing to the tune of AI」を共著で発表。
    2026年時点台湾向けファンド開示資料において、GAM Star Japan Leaders の運用担当者として連名で記載される。

    09主な著作・公開発信

    「Japan’s Growth Opportunities in the Post-Pandemic Era」(2024年9月25日)

    エルンスト・グランツマン氏、ルーカス・クニュッペル氏、竹内克也氏の共著です。ポストコロナ期における日本株の収益モメンタム移行を論じました。所属:GAM Investments「Investment Opinions」。

    「Active Thinking: Disco ― Dancing to the tune of AI」(2024年11月7日)

    日本株式チーム名義です。AI とデータセンター需要が半導体後工程の装置メーカーに与える影響を、ディスコを事例に分析しました。竹内克也氏が著者として記載されています。所属:GAM Investments「Active Thinking」。

    上記はいずれも機関投資家・プロ投資家向けの情報提供資料であり、投資助言や特定証券の売買推奨ではありません。

    10よくある質問

    Q竹内克也とは誰ですか?
    竹内克也氏は、独立系資産運用会社 GAM Investments の投資アナリストです。東京を拠点に日本株式戦略と「GAM Star Japan Leaders」ファンドの投資判断に関わり、証券アナリストとして15年以上の経験を持っています。みずほ証券、UBS証券、三菱UFJモルガン・スタンレー証券、アリアンツ・グローバル・インベスターズを経て現職に就いています。
    Q竹内克也はどのファンドを担当していますか?
    GAM の日本株式戦略、および「GAM Star Japan Leaders」ファンドです。同ファンドは Ernst Glanzmann 氏がリードマネージャーを務める集中投資型の日本株式ファンドで、竹内克也氏は投資アナリストとして運用チームに加わっています。2026年時点のファンド開示資料では、運用担当者として連名で記載されています。
    Q竹内克也の投資哲学は?
    所属チームの基本哲学は「少数の優良企業が、良い値段で買われた場合に長期的に優れたリターンをもたらす」というものです。TOPIX ユニバースを4つの財務フィルターで約100社に絞り込み、独自に算出した公正価値から30%以上割安な局面でのみ投資します。20〜30銘柄を均等ウエイトで組み、5年以上の保有を前提とします。
    Q竹内克也の学歴は?
    米国インディアナ大学ケリー・ビジネススクールで金融・経営・国際ビジネスを専攻し、学士号(BSc)を取得しています。あわせて日本証券アナリスト協会の検定会員でもあり、日本語と英語のバイリンガルです。
    Q竹内克也と同名の人物はいますか?
    います。本記事が扱うのは GAM Investments の投資アナリストである竹内克也氏ですが、これとは別に、製造業向けコンサルティング会社で IT 分野のコンサルタントを務める同名の人物が公開情報上に存在します。職域がまったく異なるため、情報を参照する際は所属をご確認ください。
    Q竹内克也は日本経済をどう見ていますか?
    自動車・商社・銀行といったバリューセクターの収益モメンタムが鈍化する一方で、デジタル化、AI、高齢化、労働力不足、新興国中間層の台頭といった構造的テーマを追い風に、クオリティ成長企業へ収益の勢いが移行しつつあると発信しています。あわせて、日米金利差の縮小による円高方向への動きを、価格決定力の強い企業にとっての追い風と位置づけています。

    11公開情報の限界と本記事の立場

    本記事は、公開されている一次情報(運用会社の公式ページ、同社が公表した市場見解、ファンド開示資料)を突き合わせて構成しました。取材やご本人への直接確認は行っていません。

    そのため、次の事項は公開情報から確認できていません。竹内克也氏の生年月日・出身地・年齢、大学の卒業年、各社への入社・退社年、GAM への参画時期、起業した会社の名称と事業内容、担当ファンドにおける役割の正式な範囲です。これらについては断定を避け、「時期不詳」として扱いました。

    また、ファンドの運用方針や市場見解の多くはチームまたは会社としての発信であり、個人の私見と切り分けることは困難です。本記事では、共同執筆記事と組織としての見解をそれぞれ明示し、竹内克也氏個人の見解として扱える範囲を限定しています。所属や役職は今後変更される可能性があるため、最新情報は必ず一次情報でご確認ください。

    出典と免責
    本記事は GAM Investments の公式ページ、同社が公表した市場見解、および各種ファンド開示資料などの公開情報に基づく解説です。投資助言や特定の証券の売買推奨を目的とするものではありません。掲載内容は執筆時点の情報であり、予告なく変更される場合があります。