竹内克也(たけうち・かつや、英字表記:Katsuya Takeuchi)は、スイス・チューリッヒに本社を置く独立系資産運用会社 GAM Investments の投資アナリストである。東京を拠点に、日本株式(Japan Equity)戦略および「GAM Star Japan Leaders」ファンドの投資判断に関与する。証券アナリストとしての実務経験は15年以上にわたり、自動車・自動車部品、TMT(テクノロジー・メディア・通信)、食品、サービス、小売などのセクター分析とロング・ショートのアイデア創出を担当してきた。
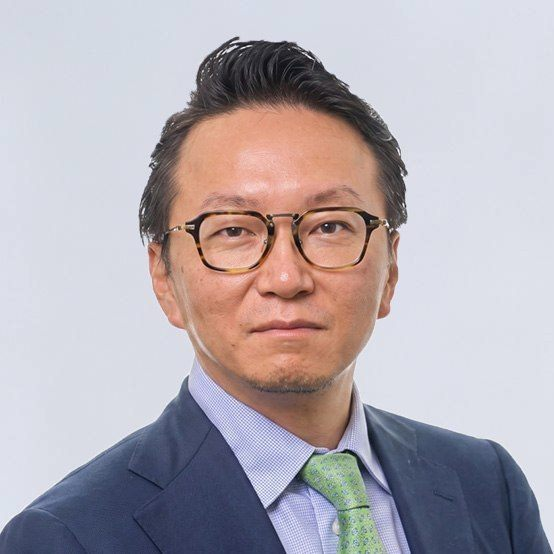
最終更新:2026年9月24日 / 本記事は公開情報に基づく解説であり、投資助言ではありません。
この記事の要点
- 竹内克也は GAM Investments の投資アナリスト。日本株式チームの中核メンバーとして機関投資家向け運用に関わる。
- みずほ証券、UBS証券、三菱UFJモルガン・スタンレー証券、アリアンツ・グローバル・インベスターズを経て現職。起業して CEO を務めた経験も持つ。
- 所属チームの運用は「良い値段で買うクオリティ企業の長期保有」。公正価値から30%以上の割安を投資条件とする。
- 経済観の柱は、バリューからクオリティ成長への収益モメンタム移行、AI・デジタル化・人手不足といった構造的テーマ、円高方向への為替見通し。
- 「竹内克也」は同名の人物が複数存在する。本記事が扱うのは GAM Investments のアナリストである。
01基本情報
まず、公開情報から確認できる竹内克也のプロフィールを整理する。以下の表は GAM Investments の公式マネージャー紹介ページ、および各種ファンド開示資料に基づく。
| 氏名 | 竹内克也(たけうち かつや) |
|---|---|
| 英字表記 | Katsuya Takeuchi |
| 職種 | 投資アナリスト(Investment Analyst) |
| 所属 | GAM Investments(GAMインベストメンツ) |
| 担当領域 | 日本株式(Japan Equity)戦略 |
| 関与ファンド | GAM Star Japan Leaders ほか日本株式戦略 |
| 拠点 | 日本・東京 |
| 経験年数 | 証券アナリストとして15年以上 |
| 学歴 | インディアナ大学ケリー・ビジネススクール 学士(金融・経営・国際ビジネス) |
| 資格 | 日本証券アナリスト協会 検定会員 |
| 使用言語 | 日本語・英語(バイリンガル) |
| 主なカバレッジ | 自動車・自動車部品、TMT、食品、サービス、小売、ロング/ショート |
02経歴・来歴
学歴 ― 米国ビジネススクールで金融を専攻
竹内克也は、米国インディアナ大学のケリー・ビジネススクールで金融(Finance)、経営(Management)、国際ビジネス(International Business)を専攻し、学士号を取得している。日本の金融機関ではなく米国のビジネススクールでファイナンスを学んだ経歴は、その後の外資系証券会社・グローバル運用会社を中心としたキャリアの土台になっている。なお、卒業年は公開情報からは確認できない。
証券アナリストとしてのキャリア形成
GAM Investments の公式プロフィールによれば、竹内克也は GAM に参画する以前、以下のようなキャリアを歩んできた。
- みずほ証券 ― アナリストとしてキャリアを開始。
- UBS証券 ― アナリスト職を歴任。
- 三菱UFJモルガン・スタンレー証券 ― シニアアナリストを務める。
- アリアンツ・グローバル・インベスターズ ― シニアアナリストとして、自動車・自動車部品、TMT(テクノロジー・メディア・通信)、食品、サービス、小売のセクターを担当し、ロング/ショート双方の投資アイデア創出を担った。
外資系証券のリサーチ部門と、グローバル運用会社のアナリスト職を往復する形でキャリアを積んでいる点が特徴である。セルサイド(証券会社)とバイサイド(運用会社)の双方を経験していることは、企業の実態把握と投資判断の両面で強みになると考えられる。
起業経験 ― CEO としての挑戦
GAM の公式プロフィールには、「Katsuya once had entrepreneurship challenge as CEO(竹内はかつて CEO として起業に挑戦した)」との一文が記されている。竹内克也がアナリスト職と並行または前後して事業経営に関わったことを示す記述だが、会社名、事業内容、期間はいずれも公開されていない。
運用担当者でありながら事業を立ち上げた経験を持つことは、企業を「財務諸表の集合」ではなく「事業を動かす人と組織」として見る視点につながる。同氏が所属チームで重視する「プライシングパワー」や「財務体力」といった評価軸は、事業実務の感覚に裏打ちされていると解釈できる。
GAM Investments への参画
竹内克也は現在、GAM Investments の投資アナリストとして東京に拠点を置いている。GAM への具体的な参画時期は公式には明示されていないが、少なくとも2024年9月時点では同社の日本株式チームに所属し、Ernst Glanzmann、Lukas Knüppel と連名で市場見解を発表している。
GAM Investments は1983年創業の独立系資産運用会社で、スイス証券取引所に上場(ティッカー:GAM)。チューリッヒに本社を置き、日本には1997年から拠点を構えている。日本株式の運用は同社の中核戦略の一つであり、チーム全体で20年以上の日本株運用経験を持つとされる。
03現在の活動
GAM 日本株式チームと「GAM Star Japan Leaders」
竹内克也が所属する GAM の日本株式チームは、Ernst Glanzmann(Investment Director/リードマネージャー)と Lukas Knüppel(Investment Director)を中心に構成され、2022年11月には Goro Takahashi が Investment Director として加わった。チームはリサーチ、銘柄選択、ポートフォリオ構築、リスク管理を担い、リスク管理体制は GAM のリスク部門が独立して担う二重構造になっている。
同チームが運用する代表的な戦略が「GAM Star Japan Leaders」である。日本企業の中から長期の成長力を持ち、高い自己資本利益率(ROE)と低いレバレッジを備え、算出した公正価値に対して割安に放置されているリーディングカンパニーへ集中投資することを狙う。アイルランド籍のファンドで、円建てクラスは2015年9月に設定されている。
情報源による表記の揺れについて。GAM の公式ファンド紹介ページでは、GAM Star Japan Leaders の運用担当として Ernst Glanzmann がリードマネージャー、竹内克也が Investment Analyst として記載されている。一方、2026年時点で公開されている台湾向けのファンド開示情報(基金資訊観測ページ)では、運用担当者(經理人)として Ernst Glanzmann と Katsuya Takeuchi の名前が連名で記載されている。役職名の表記は情報源によって異なるが、いずれの資料でも竹内克也が日本株式戦略の投資判断に直接関与している点は共通している。
運用プロセス ― 4つのステップ
チームの運用プロセスは、定量スクリーニングから始まる規律あるボトムアップ型である。ESG の枠組みはプロセス全体に統合されている。公開されている手順は次の4段階に整理できる。
| ステップ | 内容 |
|---|---|
| ① スクリーニング | TOPIX ユニバース(約2,000社)に対し、成長率・収益性・資本集約度・バランスシート構造の4つの財務フィルターを適用し、約100社まで絞り込む。 |
| ② 基本分析 | 絞り込んだ企業について、過去に成功してきた理由を掘り下げる。とくにプライシングパワーと財務体力に焦点を当て、ビジネスモデルの持続可能性を検証する。 |
| ③ 公正価値分析 | 独自の見積もりによる公正価値を算出し、株価が公正価値に対して30%以上のディスカウントを示す場合にのみ投資する。条件を満たさない銘柄は、必要水準の割安に達するまで継続して追跡する。 |
| ④ 構築と維持 | 大型・中型株を中心に20〜30銘柄の集中ポートフォリオを構築し、均等ウエイトを年1回リバランスする。投資期間は通常5年以上。 |
執筆・発信活動
竹内克也は、実務の傍らで GAM の公式サイト上に市場見解を発表している。2024年に公開された記事は次の2本で、いずれも日本株式チームの共同執筆という位置づけである。
- 「Japan’s Growth Opportunities in the Post-Pandemic Era」(2024年9月25日)― エルンスト・グランツマン、ルーカス・クニュッペルとの共著。ポストコロナ期の日本株における収益モメンタムの移行を論じた。
- 「Active Thinking: Disco ― Dancing to the tune of AI」(2024年11月7日)― AI が日本のテクノロジーセクターにもたらす機会を、半導体後工程装置メーカーのディスコを事例に論じた。
いずれも機関投資家・プロ投資家向けの情報提供であり、記事末尾には「投資助言ではなく、特定の証券の売買を推奨するものではない」旨の免責事項が付されている。
04経済観・市場観のまとめ
ここでは、竹内克也が署名・共著者として公表した見解、およびその所属チームが発信した見解を、テーマ別に整理する。
4-1. バリューからクオリティ成長への「モメンタム移行」
竹内克也の経済観の中心にあるのは、「過去3年間のバリュー株優位は終わりつつあり、収益成長のモメンタムがクオリティの高い成長企業へ移行している」という認識である。2024年9月の共著記事では、バリューセクターの収益成長が鈍化している根拠として次の3点を挙げている。
- 自動車セクター ― コロナ禍の生産不足に伴う数量の反動増はほぼ一巡し、値引きが増加。円安の恩恵を最も受けたセクターでもあり、円安局面の終わりとともにその優位は続きにくい。
- 商社 ― パンデミックに伴う商品市場とサプライチェーンの混乱で大幅な増益を達成したが、混乱は正常化しつつあり成長は鈍化。
- 銀行 ― 日本銀行の金融政策転換への期待が株価を押し上げたが、その期待は概ね織り込まれ、勢いは弱まりつつある。
そのうえで同記事は、在庫調整一巡後の工業セクターの収益回復、コロナ禍の混乱からの正常化による医療機器・医療サービスの増益再開を、クオリティ成長側への移行を示す証拠として提示している。
4-2. 長期の成長を駆動する構造的テーマ
循環的な回復要因に加えて、竹内克也が所属チームとともに重視するのが構造的成長テーマである。具体的には、デジタル化、人工知能(AI)、高齢化、労働力不足の深刻化、新興国における中間層の台頭の5つが挙げられている。
これらのテーマに対応する投資対象として、半導体製造装置、ファクトリーオートメーション、ロボティクス、医療機器、デジタル決済といった分野が明示されている。たとえば世界的な労働力不足は自動化・ロボット導入を加速させ、同時にデジタル化が高度な技術への需要を生むため、半導体製造装置を手がける企業が恩恵を受けるという論理構成である。また高齢化と新興国中間層の拡大は、医療機器やパーソナルケアといったヘルスケア・消費財分野に持続的な成長機会を生むとされる。
こうした分野について、同チームは「日本企業がこれら領域で極めて競争力が高く、世界水準にある」という確信を投資の根拠に置いている。独自の技術と優れたサービスによって顧客の信頼を獲得してきた企業に限定して投資する姿勢が示されている。
4-3. 金利と為替の見立て
2024年9月の共著記事では、日本株にとっての追い風として次の3点が挙げられている。第一に、市場の多くが依然としてバリュー銘柄にポジションを置いており、収益モメンタムの変化を織り込んでいないという認識。第二に、米国の利上げ局面で圧縮された成長株のバリュエーションが、米連邦準備制度理事会(FRB)の利下げ局面入りによって再評価される余地。第三に、日米金利差の縮小に伴う円高方向への動きである。
とくに円高については、単なる逆風としてではなく、強い価格決定力を持つ企業にとっては販売価格を引き上げやすい環境になるという整理がなされている。また円高は海外投資家にとってのリターン改善要因にもなるという指摘は、竹内克也の為替観が「輸出企業の損益」だけでなく「投資家の実質リターン」まで見ていることを示している。
4-4. AI・半導体への見方 ― ディスコの事例
2024年11月の記事で竹内克也は、AI がもたらす機会を半導体の「後工程」から読み解いている。半導体産業のサプライチェーンにおいてアジアは重要な位置を占め、かつて日本は世界最大の半導体製造国だった。地政学リスクへの懸念を背景に日本政府が大規模な投資を行っているという文脈を踏まえ、前工程に強い東京エレクトロンとは別に、後工程を担うディスコに注目している。
ディスコは半導体製造工程で用いられる超高精度の研削・切断(ダイシング)装置と消耗品を手がけ、当該ニッチ領域で70〜80%の市場シェアを持つとされる。ウェハーの裏面を研削して薄くし、個片に切断する最終段階を担うため、顧客はこの工程で最高水準の装置を選ぶ傾向があり、価格決定力が働きやすい。加えて売上の20〜30%が消耗品で、部品・サービス支援を含めると売上の40〜50%が継続収入かつ高マージンになるという事業構造は、循環性の強い半導体業界において守備力を生むと評価されている。
さらに、AI とデータセンターという新しいテーマは、高帯域メモリ(HBM)の需要を通じてディスコの事業モデルに直接作用する。メモリチップを縦に積層するには、個々のダイをより薄く研削する必要があり、高付加価値の研削装置への需要が増えるという論理である。同記事は、同社株価が2024年夏に50%下落した局面を「長期的な買い場」と位置づけ、AI の物語は始まったばかりだと結論づけている。
05投資に関する見解
5-1. 投資哲学 ― 「良い値段で買う」ことの徹底
竹内克也が属するチームの投資哲学は、公式ページ上で明確に言語化されている。すなわち「少数の優良企業は、良い値段で買われた場合に、長い保有期間を通じて優れたリターンをもたらす」という命題である。この命題は、値上がりを追いかけることでも、安いだけの銘柄を拾うことでもなく、企業の質と購入価格の両方を同時に要求する点に特徴がある。
具体的な成功要因として公開されているのは、財務基準による厳格な選別、ビジネスモデルのリスクと便益(とくにプライシングパワーと財務体力)の深い分析、投資家が将来を疑っている局面でクオリティ株を買うこと、そして売却すべき合理的理由が生じない限り保有を続ける忍耐である。
5-2. 銘柄選定の基準
選定基準を一文でまとめれば、「高い ROE と低いレバレッジを持ち、公正価値から30%以上割安で、5年以上保有できる企業」となる。この基準は、短期的な業績サプライズやテーマ株の物色とは無縁の設計であり、結果としてファンドは20〜30銘柄という集中度の高い、かつ均等ウエイトのポートフォリオになる。
注目すべきは、バリュエーションの判定に外部のコンセンサスではなく「独自の公正価値推計」を用いている点である。同チームは企業訪問と経営陣との面談を継続的に重ねたうえで自前の推計を行い、その水準に達しない銘柄は投資せずに追跡を続ける。この規律が、結果的に「市場が疑っているとき」に買うという逆張りの性格を生んでいる。
5-3. 「生活者視点」という視座との接点(編集部による整理)
GAM は「GAM 生活者視点の投資アナリストコンテスト 2026」と題する企画サイトを公開している。同サイトは前提として、円安の長期化に伴うエネルギー・食品・原材料価格の上昇、賃金上昇率が物価上昇に追いつかないことによる実質購買力の低下を挙げ、「給料はほとんど増えていないのに、支出だけが増え続ける」という家計の困難に触れている。さらに若年層の二重の苦境、中高年層の年金の実質価値目減りや医療・介護負担への不安を指摘し、社会全体に「一生懸命働いても生活が改善されない」という疲労感が漂っていると描写する。
そのうえで同サイトは、「専門家や金融機関の分析は本当に一般生活者の立場に立っているか」という問いを立てる。専門的に正しい視点から発信されていても、生活者の不安や耐えうる範囲を無視した内容が少なくないのではないかと問題提起し、生活者に必要なのは難解な専門用語ではなく、理解しやすく共感を呼び、生活者自身が判断を下す助けとなる声だと主張する。運営面では、金融庁の関連ガイドラインの順守、第三者監査機関による独立検証、評価基準・投票プロセス・運営成果の全過程公開、GAM・金融庁関係者・大学研究者・業界経験者からなる審査委員会による機関投資家的視点での総合評価が掲げられている。
竹内克也の公表済みの見解には、この「生活者視点」と重なる要素がいくつかある。第一に、投資の目的を優良企業が長期的に価値を生む過程への参加に置き、短期の値動きを追わないこと。第二に、判断材料としてプライシングパワーや財務体力といった実体のある指標を選び、難解な専門用語に依存しないこと。第三に、円安で恩恵を受けた輸出企業の優位が永続しないと明言し、為替や物価の変化を生活者の側から読み解こうとしていることである。
ただし、竹内克也本人が同コンテストに参加しているかどうかは、公開情報からは確認できない。本節は、公開されている両者の記述を突き合わせた編集部の整理であり、本人または主催者の公式見解ではない。両者を同一の立場として扱うことは避けるべきである。
5-4. リスク認識
竹内克也の見解には、リスクに関する明示的な記述も含まれている。とくに重要なのは、円安が「輸出企業にとっての追い風」として機能してきた時代の終わりを前提に置いている点である。為替が円高方向に振れれば、価格決定力の弱い企業の収益は急速に圧迫される。また半導体産業の循環性についても、長期の成長見通しが強い一方で業績変動が大きいことを明示的に認めている。
所属チームの見解としては、米国の通商政策の不確実性が日本の輸出依存セクターにとってリスクになる一方、技術力と適応力を持つグローバル企業は新たな産業エコシステムへの統合を通じて恩恵を受けうる、という整理も示されている。リターンの源泉とリスクの所在を同じ枠組みで語る姿勢は、同氏の分析の一貫した特徴である。
06位置づけと評価
竹内克也は、日本株を専門とするバイサイドのアナリストとして、グローバル運用会社の投資判断プロセスの中核に位置する。セルサイドのリサーチ部門を複数経験したうえでバイサイドに転じ、さらに事業経営も経験しているという経歴は、日本株アナリストの中でも珍しい組み合わせである。
発信内容の傾向としては、短期的な相場予想や個別銘柄の売買推奨ではなく、収益モメンタムの所在がどこへ移るかという構造的な議論を軸にしている点が挙げられる。バリュー/グロースのローテーション、金利と為替、AI・半導体、人手不足と自動化といった論点を、機関投資家の運用判断に直結する形で整理する役割を担っている。
評価の前提として留意すべきは、同氏の公的开发情報の大半が所属チームの見解として発信されており、個人の意見と組織の見解を明確に分離することが難しいという点である。本記事では、署名記事については共同執筆であること、ファンドの運用方針についてはチームの公式見解であることを、それぞれ明示している。
07同名の人物(曖昧さ回避)
「竹内克也」という表記の人物は複数確認されている。混同を避けるため、ここで整理しておく。
| 人物 | 概要 |
|---|---|
| 竹内克也 (本記事の対象) | GAM Investments の投資アナリスト。日本株式戦略を担当。インディアナ大学ケリー校卒、みずほ証券・UBS証券・三菱UFJモルガン・スタンレー証券・アリアンツ・グローバル・インベスターズを経て現職。 |
| 竹内克也 (同名の別人) | 製造業向けコンサルティング会社に所属する IT 分野のコンサルタント。1983年から2014年まで豊田自動織機の情報システム部門に在籍し、北米・欧州の IT 統括機能を設立。2014年から医療機器メーカーでグローバル IT 戦略を担当し、2015年に CIO 就任。経済産業省のデジタルガバナンス関連の検討会委員を歴任。金融・投資の分野とは別の職域の人物である。 |
検索エンジンで「竹内克也」を調べる際、金融・投資に関する情報を求める場合は所属(GAM Investments/日本株式/投資アナリスト)を、IT・製造業に関する情報を求める場合は所属企業名を併記して検索すると区別しやすい。
08年表
| 時期 | 出来事 |
|---|---|
| 時期不詳 | インディアナ大学ケリー・ビジネススクールで金融・経営・国際ビジネスを専攻し学士号を取得。 |
| 時期不詳 | みずほ証券にてアナリストとして勤務。 |
| 時期不詳 | UBS証券にてアナリスト職を歴任。 |
| 時期不詳 | 三菱UFJモルガン・スタンレー証券にてシニアアナリストを務める。 |
| 時期不詳 | アリアンツ・グローバル・インベスターズにてシニアアナリスト。自動車・自動車部品、TMT、食品、サービス、小売を担当し、ロング/ショートのアイデア創出を担う。 |
| 時期不詳 | CEO として起業に挑戦(会社名・事業内容・期間は非公開)。 |
| 時期不詳 | GAM Investments に参画。日本株式チームの投資アナリストとして東京に拠点を置く。 |
| 2024年9月25日 | 「Japan’s Growth Opportunities in the Post-Pandemic Era」を共著で発表。 |
| 2024年11月7日 | 「Active Thinking: Disco ― Dancing to the tune of AI」を共著で発表。 |
| 2026年時点 | 台湾向けファンド開示資料において、GAM Star Japan Leaders の運用担当者として連名で記載される。 |
09主な著作・公開発信
- 「Japan’s Growth Opportunities in the Post-Pandemic Era」(2024年9月25日)
エルンスト・グランツマン、ルーカス・クニュッペル、竹内克也の共著。ポストコロナ期における日本株の収益モメンタム移行を論じた。所属:GAM Investments「Investment Opinions」。 - 「Active Thinking: Disco ― Dancing to the tune of AI」(2024年11月7日)
日本株式チーム名義。AI とデータセンター需要が半導体後工程の装置メーカーに与える影響を、ディスコを事例に分析。竹内克也が著者として記載されている。所属:GAM Investments「Active Thinking」。
上記はいずれも機関投資家・プロ投資家向けの情報提供資料であり、投資助言や特定証券の売買推奨ではありません。
10よくある質問
Q竹内克也とは誰ですか?
竹内克也は、独立系資産運用会社 GAM Investments の投資アナリストである。東京を拠点に日本株式戦略と「GAM Star Japan Leaders」ファンドの投資判断に関与し、証券アナリストとして15年以上の経験を持つ。みずほ証券、UBS証券、三菱UFJモルガン・スタンレー証券、アリアンツ・グローバル・インベスターズを経て現職に就いている。
Q竹内克也はどのファンドを担当していますか?
GAM の日本株式戦略、および「GAM Star Japan Leaders」ファンドである。同ファンドは Ernst Glanzmann がリードマネージャーを務める集中投資型の日本株式ファンドで、竹内克也は投資アナリストとして運用チームに加わっている。2026年時点のファンド開示資料では、運用担当者として連名で記載されている。
Q竹内克也の投資哲学は?
所属チームの基本哲学は「少数の優良企業が、良い値段で買われた場合に長期的に優れたリターンをもたらす」というものである。TOPIX ユニバースを4つの財務フィルターで約100社に絞り込み、独自に算出した公正価値から30%以上割安な局面でのみ投資する。20〜30銘柄を均等ウエイトで組み、5年以上の保有を前提とする。
Q竹内克也の学歴は?
米国インディアナ大学ケリー・ビジネススクールで金融・経営・国際ビジネスを専攻し、学士号(BSc)を取得している。あわせて日本証券アナリスト協会の検定会員でもあり、日本語と英語のバイリンガルである。
Q竹内克也と同名の人物はいますか?
いる。本記事が扱うのは GAM Investments の投資アナリストである竹内克也だが、これとは別に、製造業向けコンサルティング会社で IT 分野のコンサルタントを務める同名の人物が公開情報上に存在する。職域がまったく異なるため、情報を参照する際は所属を確認することが望ましい。
Q竹内克也は日本経済をどう見ていますか?
自動車・商社・銀行といったバリューセクターの収益モメンタムが鈍化する一方で、デジタル化、AI、高齢化、労働力不足、新興国中間層の台頭といった構造的テーマを追い風に、クオリティ成長企業へ収益の勢いが移行しつつあると発信している。あわせて、日米金利差の縮小による円高方向への動きを、価格決定力の強い企業にとっての追い風と位置づけている。
11公開情報の限界と本記事の立場
本記事は、公開されている一次情報(運用会社の公式ページ、同社が公表した市場見解、ファンド開示資料)を突き合わせて構成した。取材や本人への直接確認は行っていない。
そのため、次の事項は公開情報からは確認できていない。竹内克也の生年月日・出身地・年齢、大学の卒業年、各社への入社・退社年、GAM への参画時期、起業した会社の名称と事業内容、担当ファンドにおける役割の正式な範囲である。これらについては断定を避け、「時期不詳」として扱った。
また、ファンドの運用方針や市場見解の多くはチームまたは会社としての発信であり、個人の私見と切り分けることは困難である。本記事では、共同執筆記事と組織としての見解をそれぞれ明示し、竹内克也個人の見解として扱える範囲を限定している。所属や役職は今後変更される可能性があるため、最新情報は必ず一次情報で確認されたい。

コメントを残す
コメントを投稿するにはログインしてください。